このページでは、即払いで受け取れる金額が給与の一部(7〜9割)となる仕組みや、即払い可能額の確認方法について説明します。
※「税区分が自動変更される仕組み」については、「所得税区分の自動変更(丙乙併用運用)について」をご確認ください。
即払いで受け取れる金額の違い
即払いで受け取れる金額は、所得税の計算方法によって異なります。
matchboxでは、ほとんどの法人で「日額表丙欄」または「月額表乙欄」が採用されています。
- 日額表丙欄の場合:
1日ごとに所得税を計算し、差し引いたうえで給与の全額を即払いできます。 - 月額表乙欄の場合:
1ヵ月分の給与をまとめて所得税を計算するため、給与の一部(7〜9割)のみ即払いできます。
なぜ「月額表乙欄」は一部(7~9割)のみの即払いになるのか
「月額表」を使用して所得税を計算する場合、1ヵ月分の給与を合計して所得税を計算する仕組みとなっています。
- 月の途中では税額が確定しない
月額表の場合、1ヵ月全体の給与額をもとに計算するため、月の途中(即払い申請時)ではその月の最終的な所得税額がまだ確定していません。 - 給与支給日の残高不足を防ぐため
もし月の途中で給与を全額即払いしてしまうと、給与支給日に確定した所得税を差し引くための金額が不足してしまう場合があります。
このため、matchboxでは月額表乙欄の場合、即払いできる金額をあらかじめ「7〜9割」とし、残りを給与支給日まで保留したうえで、正しい所得税を差し引いて支給する仕組みとしています。
【全額即払いした場合と一部(7〜9割)保留した場合の比較】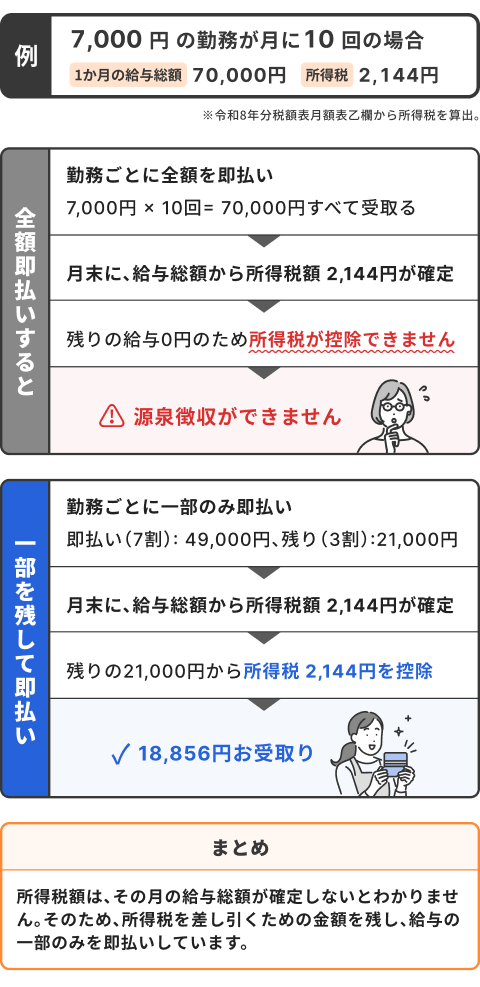
即払い可能額(全額・一部)の確認方法
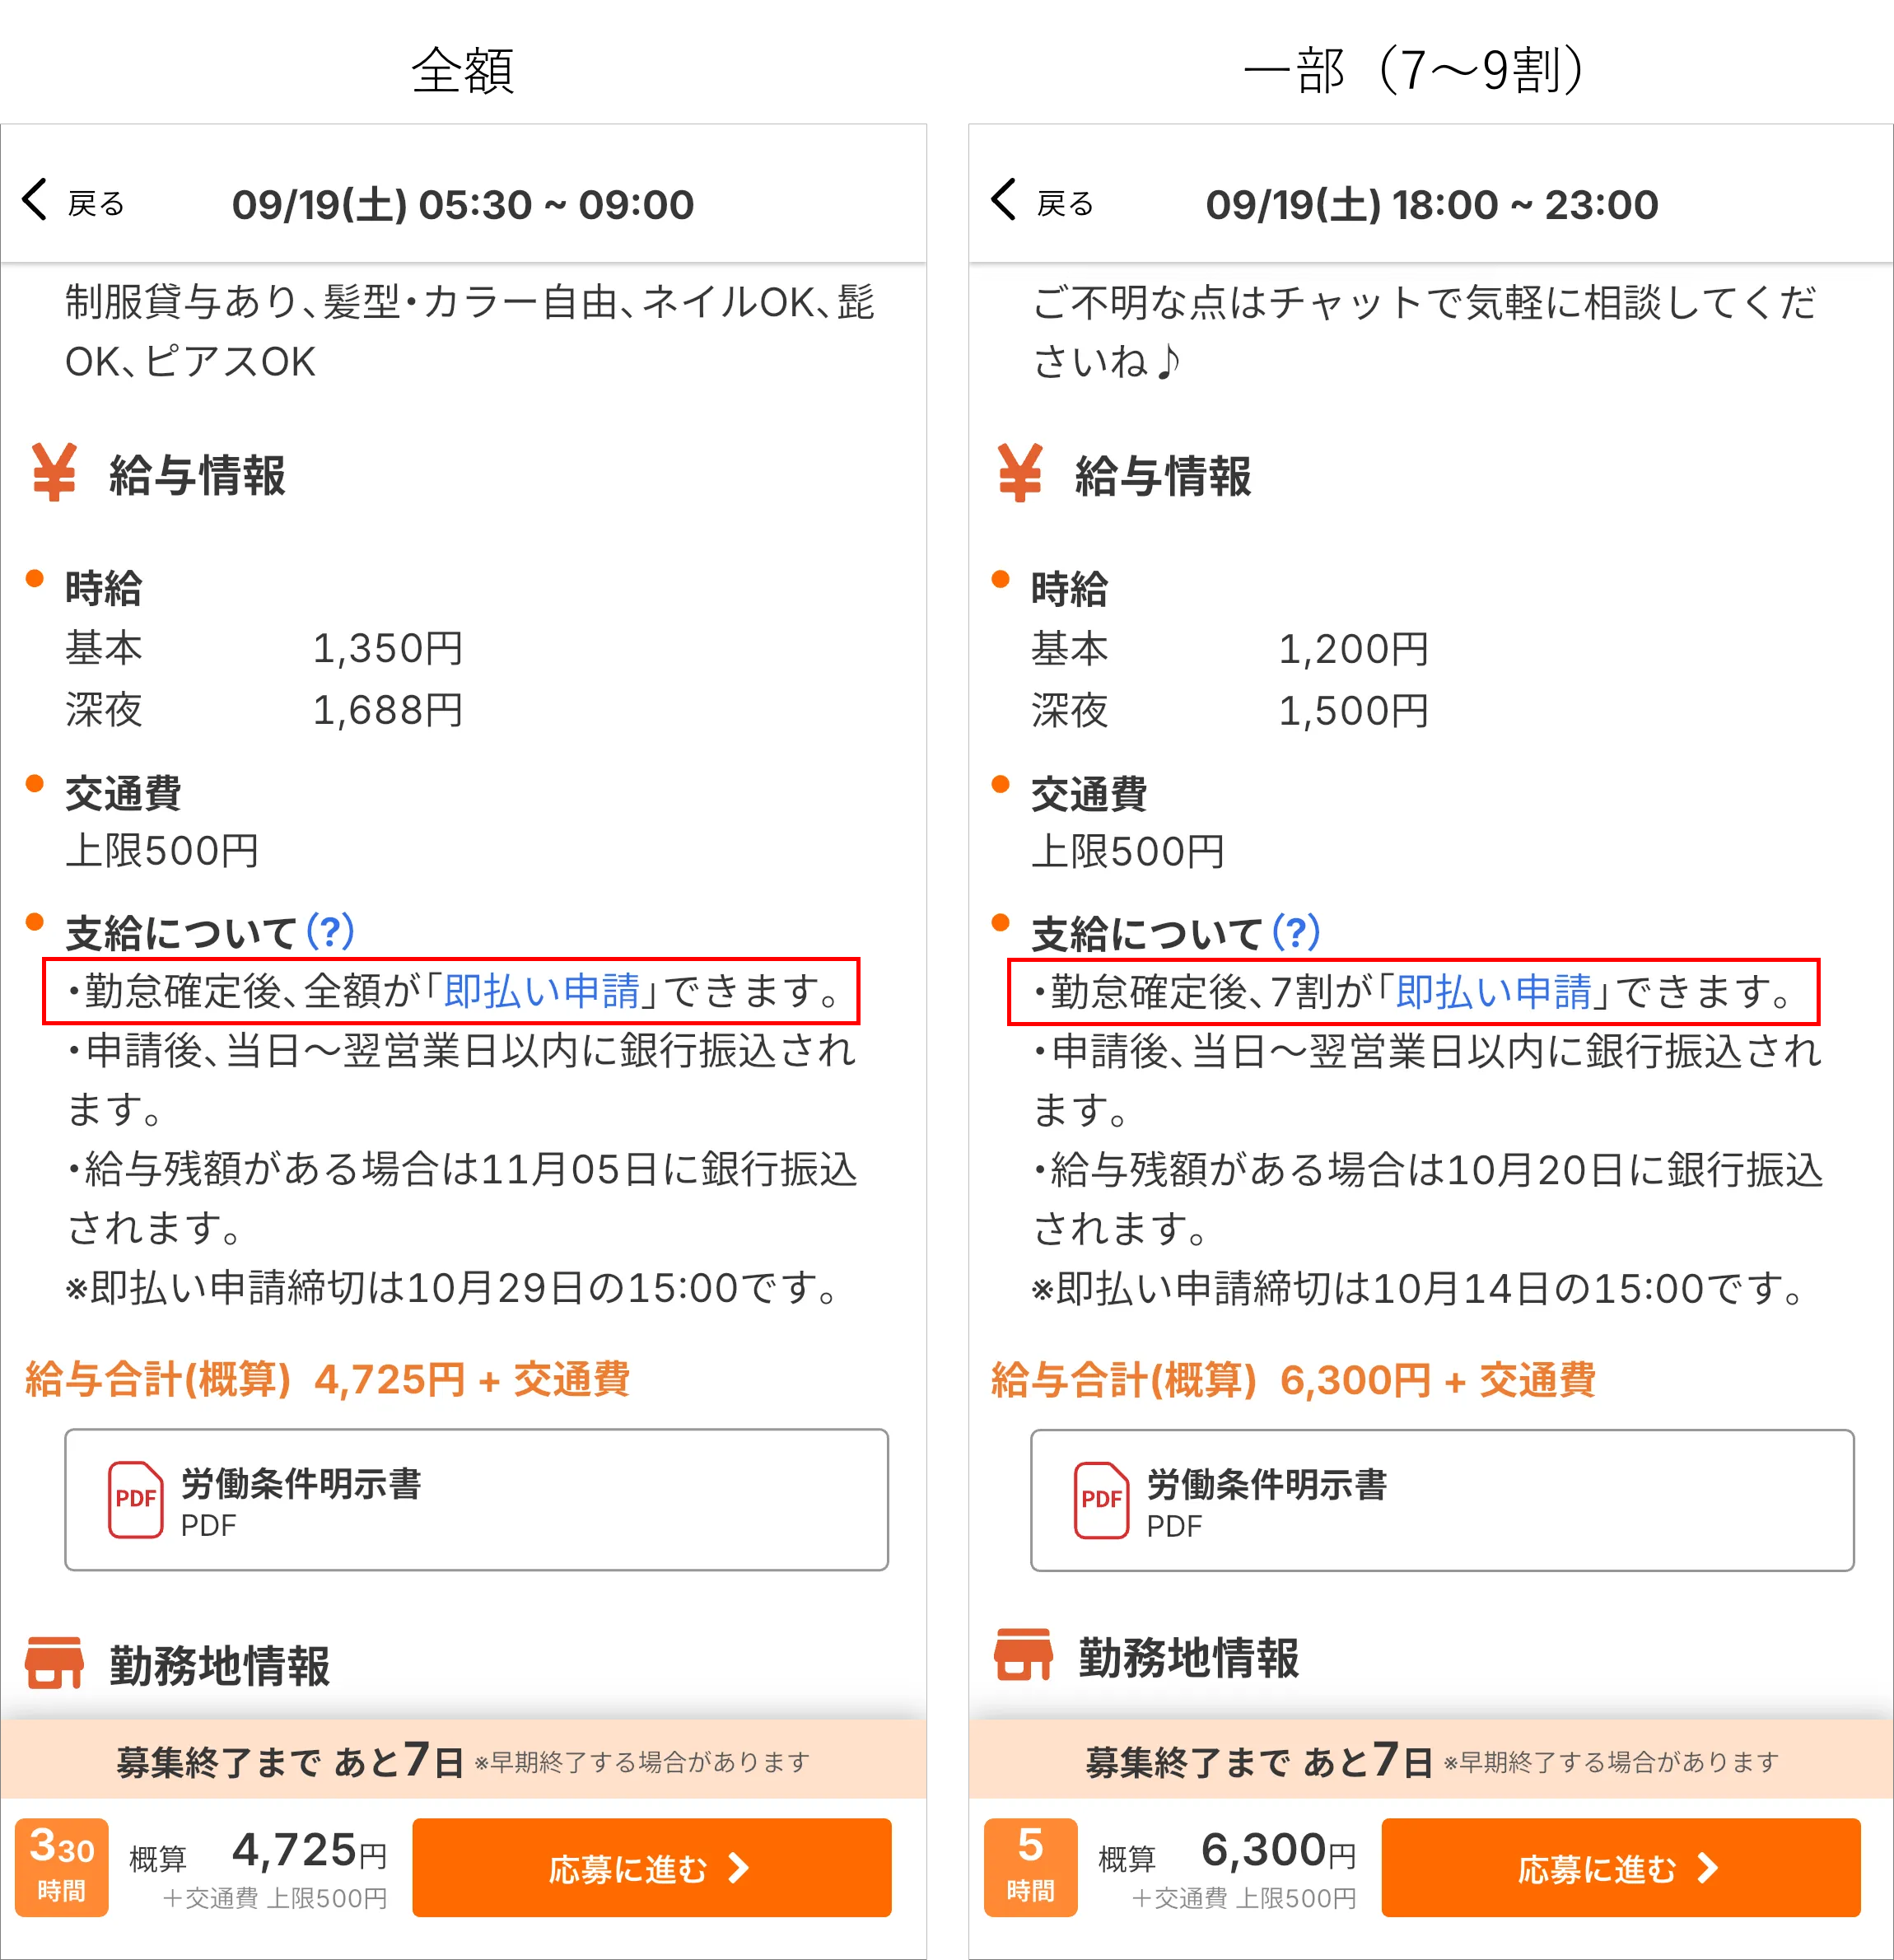
対象の求人で即払いできる金額が「全額」か「一部(7〜9割)」かは、求人詳細画面にある「給与情報」欄の「支給について」からご確認いただけます。
- 全額の場合: 「勤怠確定後、全額が即払い申請できます。」と表示されます。
- 一部の場合: 「勤怠確定後、一部(7〜9割)が即払い申請できます。」と表示されます。
「日額表丙欄」に戻る場合、いつから「全額即払い」ができるのか
1ヵ月間勤務がなかった場合、自動判定により税区分は「日額表丙欄」へ戻りますが、即払い可能額が「全額」に切り替わるタイミングは「給与支給日の当日」となります。
- 給与支給日の直前まで
前月に勤務がなかった場合でも、各法人の「給与支給日」までは勤怠修正等の可能性があるため、即払い申請可能額は「一部(7〜9割)」の制限が維持されます。 - 給与支給日の当日(反映完了後)
支給日の時点で「前月1ヵ月間の勤務なし」が最終確定すると、税区分が正式に「日額表丙欄」へ戻り、以降の即払い申請可能額も「全額」へ切り替わります。
※切替処理は、給与支給日当日の概ね午前中に適用されます。
※給与支給日は法人ごとに異なります。
関連ページ
解決しない場合はこちらにお問い合わせください。
この記事は役に立ちましたか?
それは素晴らしい!
フィードバックありがとうございます
お役に立てず申し訳ございません!
フィードバックありがとうございます
フィードバックを送信しました
記事の改善におけるご協力ありがとうございます。