このページでは、同じ法人で継続して勤務した際に税区分が自動で切り替わる仕組みや目的、および税区分が変わることで生じる影響について説明します。
※「そもそも所得税や源泉徴収ってなに?」「丙欄・乙欄の違いは?」という方は、まず「所得税・源泉徴収と税区分(丙欄・乙欄)の基礎知識」をご確認ください。
自動変更の仕組み
matchboxでのお仕事は、単発勤務向けの「丙欄(日額表)」が適用されます。
ただし、同じ法人で2ヵ月以上連続して勤務すると、3ヵ月目から税区分が自動的に「乙欄(月額表)」へ切り替わります。
自動判定:
パートナーご自身による手続きは不要です(システムで自動処理)。事前通知:
丙欄から乙欄へ切り替わる対象の方には、事前にアプリのプッシュ通知(給与の税区分変更予定)やメール(税区分変更のご連絡)でお知らせします。
※乙欄から丙欄へ戻る際の通知はありません。判定基準:
各法人の給料締め日を基準とします(カレンダーの1日〜月末とは限りません)。リセット条件:
途中で1ヵ月でも勤務がない月があるとカウントがリセットされ、次回勤務時は1ヵ月目(丙欄)から再スタートとなります。
※法人によっては、最初から「乙欄」が適用される場合や、連続勤務でも自動変更とならず、「丙欄」のまま運用される場合があります。
【参考】判定の具体例(4月・5月・6月と勤務した場合)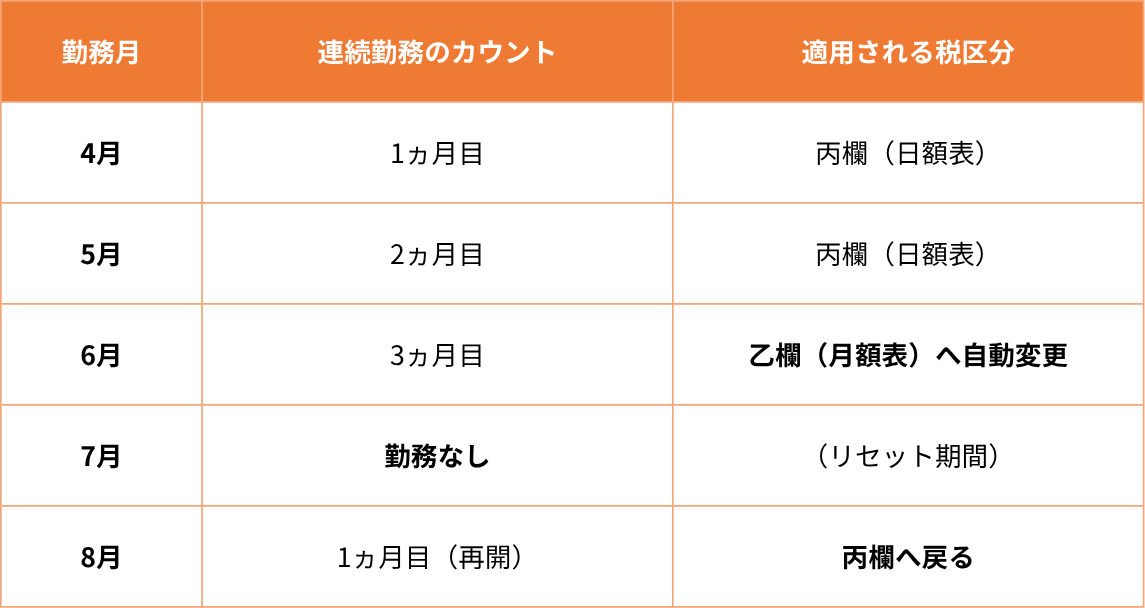
⇒ Q. 毎月少ししか勤務していなくても、税区分が乙になりますか。
なぜ自動で切り替えるのか(自動変更の目的)
給与から差し引く所得税のルール(税区分)は、法令により「同じ職場でどのくらい継続して働いているか」によって判断されます。
- 単発・短期の勤務(2ヵ月以内)
1日単位で計算する「丙欄(日額表)」が適用されます。 - 継続的な勤務(2ヵ月を超える場合)
「乙欄(月額表)」への変更が法律で義務付けられています。
自動切り替えを行う理由
継続して働いているにもかかわらず「丙欄」のまま運用を続けると、本来納めるべき所得税が正しく差し引かれず、次のようなリスクが発生します。
- パートナー側: 所得税が未納となるリスク
- 法人側: 源泉徴収漏れとなり、不適正な運用(法令違反)と判断されるリスク
このようなトラブルを防ぎ、適正な税額を控除するために、matchboxでは一定期間の継続勤務が確認されたタイミングで「乙欄」へ自動で切り替える運用を行っています。
税区分が変わることで起こる影響
「丙欄」から「乙欄」へ切り替わると、主に以下の2つの影響が生じます。
1. 給与から差し引かれる所得税額が変わる
- 丙欄(1〜2ヵ月目)の場合
1日ごとに計算されるため、引かれる税額は少なめ(日額9,800円未満は0円)。 - 乙欄(3ヵ月目〜)の場合
月額表(乙欄)の基準が適用されるため、毎回の給与から引かれる税額が増加します。
2. matchboxで即払い申請できる金額(割合)が変わる
- 丙欄(1〜2ヵ月目)の場合
働いた分から規定の所得税を差し引いた「全額」を申請可能 - 乙欄(3ヵ月目〜)の場合
月途中では確定税額が計算できないため、働いた分の「一部(7〜9割)のみ」申請可能
関連ページ
解決しない場合 サポートに問い合わせる
この記事は役に立ちましたか?
それは素晴らしい!
フィードバックありがとうございます
お役に立てず申し訳ございません!
フィードバックありがとうございます
フィードバックを送信しました
記事の改善におけるご協力ありがとうございます。